Entre nervosité des investisseurs, attentes fortes autour des banques centrales et signaux contrastés sur la croissance mondiale, les marchés ont traversé un mois mouvementé. Un contexte incertain, mais qui reste porteur à condition de garder un œil attentif sur les principaux facteurs de risque.

Arnaud Tourlet
Arnaud Tourlet
Des marchés chahutés mais globalement résilients
Cette fois, on ne peut pas dire que le mois passé fût calme sur les marchés. Les questions autour des valorisations d’une part et autour des dépenses faramineuses dans l’IA d’autre part (proches de 400 milliards de dollars cette année et de 500 l’an prochain) ont commencé à rendre les investisseurs plus nerveux. Ce qui s’est traduit par une forte volatilité, une très bonne tenue des cours de l’or et, à l’inverse, des replis marqués pour certains actifs risqués comme les cryptodevises et les valeurs technologiques.
La dernière semaine du mois a tout de même offert un rebond qui permet, in fine, d’enregistrer une performance proche de l’équilibre pour les marchés actions mondiaux en novembre.
Banques centrales, géopolitique et attentes des investisseurs
Dans ce contexte plus fébrile, les marchés attendent avec impatience les prochaines décisions de la Fed, la banque centrale américaine, espérant une nouvelle baisse des taux dès le 10 décembre. Ils attendent également le nom du successeur de son actuel président, Jerome Powell, puisque Donald Trump a indiqué avoir fait son choix : il semblerait que Kevin Hassett, directeur du Conseil économique national et proche du président, soit le favori.
Par ailleurs, les négociations visant à mettre fin à la guerre en Ukraine ont visiblement bien progressé ces dernières semaines. Côté marchés financiers, une issue favorable serait sans aucun doute une bonne nouvelle pour les marchés européens, et plus généralement pour la confiance des agents économiques.
Économie mondiale : contrastes régionaux et rôle clé de l’IA
Sur le plan économique, les statistiques publiées en novembre (bien que peu nombreuses aux États-Unis suite au long « shutdown ») ont montré une bonne résistance de la croissance, à l’exception de la Chine, toujours en proie à une consommation morose et à un secteur immobilier en difficulté financière.
En zone euro, la croissance économique résiste bien, tandis que l’inflation est sous contrôle — ce qui permet à la BCE de baisser ses taux — et que l’ambitieux plan d’investissements allemand fait naître quelques espoirs pour l’année prochaine.
Zone euro : inflation et taux directeur de la BCE
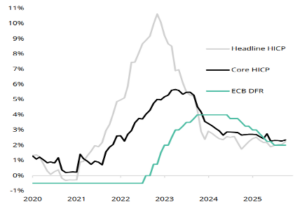
Source : Silex, Factset
Aux États-Unis, le secteur de la technologie et de l’intelligence artificielle continue de soutenir la croissance économique. En outre, la consommation des ménages est au rendez-vous, en dépit de la hausse des droits de douane, avec en point d’orgue un nouveau record de consommation lors du « Black Friday ». En revanche, l’inflation reste un peu trop élevée, proche de 3 %, et le marché du travail se détériore.
Le panorama global semble donc encore plutôt favorable pour les marchés financiers, bien que les niveaux de valorisation des actions soient parfois élevés. Les principaux risques à court et moyen terme sont bien connus : une inflation trop forte aux États-Unis (ce qui empêcherait la Fed de baisser ses taux) et, bien sûr, un essoufflement du « moteur IA », avec des investissements qui s’avéreraient excessifs et peu rentables.
Depuis la Suisse : le point de vue de notre associé basé à Genève
Deux bonnes nouvelles sont à souligner ce mois-ci :
- les électeurs ont voté en très grande majorité contre une proposition de loi visant à instaurer une forte taxation des successions des grandes fortunes (ce qui aurait nui à l’attractivité du pays) ;
- les négociations sur les droits de douane imposés par les États-Unis à la Suisse ont finalement abouti à une nette réduction de ceux-ci, qui passent de 39 % à 15 %.
Besoin d'étudier votre situation ?
Les derniers articles parus
Les marchés hésitent entre croissance des profits et hausse des taux
Portées par une dynamique bénéficiaire solide et les investissements dans l’IA, les entreprises résistent à la dégradation de l'environnement global. Mais la remontée spectaculaire des taux d'intérêt ravive les tensions financières et appelle à la plus grande prudence...
Article 150-0 B ter : ce que précise la nouvelle doctrine fiscale
Très attendue après la réforme issue de la loi de finances pour 2026, la nouvelle doctrine fiscale sur le régime de l’apport-cession apporte plusieurs précisions. Elle laisse toutefois subsister des incertitudes sur les investissements éligibles et sur les accidents éventuels liés à leur période de détention.
Un été calme mais la remontée des taux assombrit les perspectives
Alors que les marchés actions et la croissance économique ont bénéficié d’un été relativement calme et de bons résultats d’entreprises, le marché obligataire s’est nettement tendu. Entre inflation persistante, déficits budgétaires et hausses des taux, voici le point sur les risques, les motifs d’espoir et la perspective helvétique pour les mois à venir.