Portées par une dynamique bénéficiaire solide et les investissements dans l’IA, les entreprises résistent à la dégradation de l’environnement global. Mais la remontée spectaculaire des taux d’intérêt ravive les tensions financières et appelle à la plus grande prudence sur les marchés.
Jusqu’ici tout va bien…en termes de croissance économique. En effet, celle-ci ne se porte pas si mal. Elle résiste même très bien, notamment aux Etats-Unis et dans les pays émergents, et dans une moindre mesure en Europe. Car si on prend un peu de recul par rapport à la situation très délicate dans laquelle se trouve aujourd’hui la France, on notera que, selon l’OCDE, la croissance du PIB de la zone euro est attendue à 1% cette année (contre une prévision de 0.8% il y a 3 mois), et que la prévision de croissance mondiale a été aussi revue (très légèrement) à la hausse, à 2.9%.
Sur le papier, le contexte est pourtant peu favorable : hausse des prix de l’énergie et des matières premières, surendettement des économies développées et horizon géopolitique bouché. La récente visite de Xi Jinping aux Etats-Unis n’aura pas changé grand-chose à ce tableau. La trêve sur le front des tensions commerciales a été prolongée jusqu’au 10 janvier 2027, mais les différends structurants demeurent et les deux puissances ont surtout convenu de poursuivre le dialogue.
Des bénéfices solides face au choc obligataire
Au final, à l’heure où l’on parle, le rythme de croissance des bénéfices des entreprises est donc très bon, en partie soutenu par les secteurs de l’énergie, de la défense et bien sûr de la technologie, sur fonds d’investissements massifs dans la révolution IA (nous aurons l’occasion de parler une autre fois des dangers que cela peut entraîner).
Et les marchés actions tiennent donc le coup, en dépit de la forte remontée des taux d’intérêt. Le marché fait donc un pari : la progression future des profits gagnera sa course contre celle du coût du capital.
Sur ce plan, la situation devient cependant très tendue, avec par exemple un taux 10 ans US autour de 5,3 %, au plus haut depuis juillet 2007 :
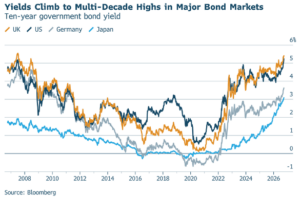
La tension est aussi européenne, avec un Bund allemand affichant 3,60 % et une OAT française à 4,9 %, portant l’écart France-Allemagne à 130 points de base, du jamais vu depuis la crise des dettes souveraines en zone euro en 2012.
Les trois menaces de la hausse des taux
Soulignons les trois implications majeures de cette hausse des taux :
- Un frein à l’investissement et à la consommation, et donc à l’activité économique en général ;
- Une hausse des coûts de la dette pour tout le monde (Etats, entreprises et ménages) ;
- Les obligations représentent désormais une alternative sérieuse à l’investissement en actions ; d’autant que les niveaux de valorisation des actions (surtout aux Etats-Unis) sont assez élevés.
La conclusion de tout cela : le coussin de sécurité sur les actions est faible. En d’autres termes, une détente sur le front géopolitique/énergie/inflation/taux serait la bienvenue pour les marchés. Pour le moment, en termes de gestion de portefeuille, la prudence est donc de mise, et la diversification plus que jamais nécessaire, que ce soit sur le plan géographique ou entre classes d’actifs.
Besoin d'étudier votre situation ?
Les derniers articles parus
Article 150-0 B ter : ce que précise la nouvelle doctrine fiscale
Très attendue après la réforme issue de la loi de finances pour 2026, la nouvelle doctrine fiscale sur le régime de l’apport-cession apporte plusieurs précisions. Elle laisse toutefois subsister des incertitudes sur les investissements éligibles et sur les accidents éventuels liés à leur période de détention.
Un été calme mais la remontée des taux assombrit les perspectives
Alors que les marchés actions et la croissance économique ont bénéficié d’un été relativement calme et de bons résultats d’entreprises, le marché obligataire s’est nettement tendu. Entre inflation persistante, déficits budgétaires et hausses des taux, voici le point sur les risques, les motifs d’espoir et la perspective helvétique pour les mois à venir.
Patrimoine : la revue de presse estivale
L’été offre souvent l’occasion de prendre du recul et d’aborder des sujets différents du quotidien. En cette fin du mois d’août, nous vous invitons à explorer des thématiques patrimoniales choisies avec soin.