
Arnaud Tourlet, associé KMH For Life
Depuis le début de l’été, les marchés financiers se sont plutôt bien comportés, tout du moins les actions (l’indice Msci Monde ayant progressé d’environ 4%), tandis que les marchés obligataires ont reculé, pénalisés par la hausse des taux. D’où notre commentaire du mois dernier : le marché fait un pari : la progression future des profits gagnera sa course contre celle du coût du capital.
Pourtant, en prenant un peu de recul, force est de constater que le flux de nouvelles est plutôt négatif. Sur le front des bonnes nouvelles, nous retenons :
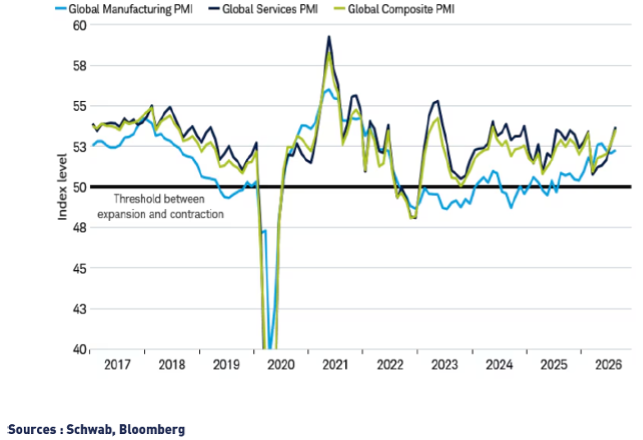
- La bonne tenue de la croissance mondiale, qui sera proche de 3% cette année.
- Les très bons résultats publiés, en moyenne, par les grandes entreprises, qui affichent des rythmes de croissance élevés (plus de 20% cette année aux Etats-Unis et 15% en Europe) ; il est à noter toutefois que quelques secteurs « monopolisent » cette croissance (technologie, défense, énergie) tandis que beaucoup d’autres souffrent.
- Il serait certes exagéré de prétendre que les actions ne sont pas chères, mais il est vrai que certaines zones affichent des niveaux de valorisation attractifs, notamment l’Europe et les pays émergents ; ce n’est pas le cas aux Etats-Unis, mais ce marché bénéficie en revanche d’une forte croissance des bénéfices.
- De nombreux pays poursuivent leurs plans de relance et de soutien à l’investissement et à la croissance, que ce soit via les dépenses en infrastructures, en technologie, ou dans le secteur de la défense.
La croissance mondiale reste dynamique
Mais les facteurs de risque dominent nettement :
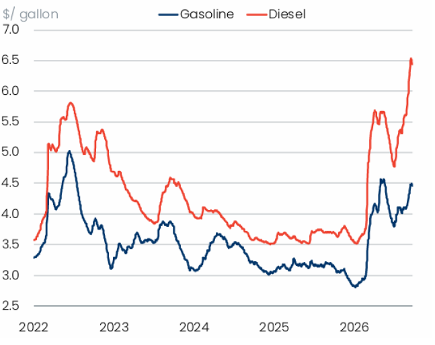
- Le conflit au Moyen Orient n’est toujours pas réglé, ce qui maintient les prix des matières premières et du transport élevés, engendrant une inflation relativement forte, supérieure à 3% dans de nombreux pays (ce qui pousse les banques centrales à remonter leurs taux directeurs).
- Logiquement, les taux d’intérêt à court et long terme ont nettement progressé, un peu partout dans le monde, d’autant que les Etats font désormais face à la concurrence des entreprises de technologie qui ont besoin de s’endetter pour financer leurs énormes investissements dans l’IA. Cette hausse des taux pèsera sur les finances des Etats (déjà très endettés), sur l’investissement et la consommation, et donc au final sur la croissance.
- D’ailleurs, les doutes s’accumulent au sujet de l’IA : doutes sur la rentabilité future de ces investissements, doutes sur la santé financière de certaines entreprises déjà très endettées (Oracle, Coreweave, Nebius…), doutes sur le business model et les énormes engagements d’investissements d’OpenAi et Anthropic…
- De manière générale, les tensions politiques demeurent importantes, notamment aux Etats-Unis (quelles seront les conséquences de la défaite des républicains lors des élections de mi-mandat) et bien sûr en France, en proie à une colère sociale grandissante et à une incapacité à réduire ses déficits.
Prix de l’essence et du diesel aux Etats-Unis (source Auris/Oxford Economics) :
Perspectives : des risques certes, mais également des motifs d’espoir
Si ce tableau n’est pas très réconfortant, n’oublions pas que les marchés anticipent et qu’ils ont tendance à « grimper le mur des craintes » comme disent les anglo-saxons (« markets climb the wall of worry ») : en clair, plus les risques sont connus et donc déjà bien identifiés, plus il est probable que certains d’entre eux ne se matérialisent pas ou s’estompent…entraînant ainsi une hausse des marchés.
Dans cette logique, il est notamment probable que le niveau de stress actuellement très élevé sur l’inflation et les taux d’intérêt se résorbe.
Il est également envisageable que les conflits Russie-Ukraine et Iran-USA trouvent une issue Pour ce dernier, la victoire des démocrates est un point positif, les électeurs ayant clairement sanctionné la politique étrangère de Trump, et ses conséquences sur leur pouvoir d’achat.
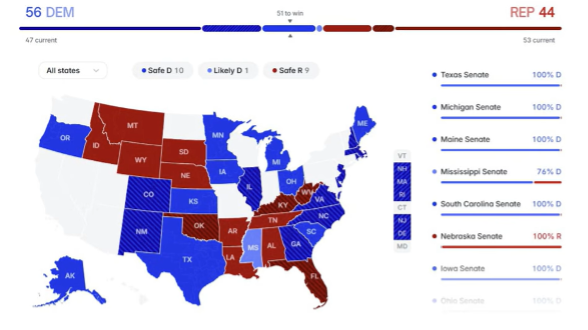
D’ailleurs, cette large victoire des démocrates lors des élections de mi-mandat pourrait avoir plusieurs répercussions positives :
- Il sera plus complexe de faire passer des lois et le pays sera donc en partie paralysé : ce qui signifie une réduction de l’incertitude liée au risque de changement, ce qui tend à plaire aux investisseurs.
- Les démocrates tenteront sans doute de freiner le rythme des investissements dans les data centers et dans l’IA (en prenant garde toutefois à ne pas casser ce moteur de croissance économique) : ce qui signifie moins d’excès d’offre, et moins de dettes pour les grandes entreprises de technologie, qui pourront mieux rentabiliser leurs investissements (en revanche, cela serait plus négatif pour les fabricants de semi-conducteurs).
- Moins d’investissements technologique signifie moins d’emprunts obligataires, et donc un peu moins de pression sur les taux d’intérêts (même si sur ce front, le prix de l’énergie et l’inflation globale restent les facteurs déterminants).
Enfin, n’oublions pas que nous entrons dans une saisonnalité favorable pour les marchés actions, ceux-ci ayant tendance à mieux se comporter entre novembre et avril qu’entre mai et octobre.
Convictions
Au final, si nous conservons une certaine prudence dans nos allocations, il ne s’agit donc pas de tout vendre, mais plutôt de rappeler l’absolu besoin de diversification :
- En termes géographiques d’abord : avoir un portefeuille international et pas simplement européen (et encore moins franco-français) est nécessaire. Nous privilégions par exemple les zones et les secteurs affichant des valorisations raisonnables, que ce soit dans les marchés émergents ou dans certains secteurs d’activité délaissés (la santé, le luxe, l’agro-alimentaire) et/ou pénalisés par la menace IA (les éditeurs de logiciels par exemple).
- En termes de classes d’actifs ensuite : les actions conservent un intérêt dans le contexte actuel, mais c’est également le cas des obligations. En effet, si nous avons souligné les risques induits par la remontée des taux, n’oublions pas que celle-ci procure également 2 avantages :
- Cela va contraindre les différents acteurs économiques à se concentrer sur des projets véritablement rentables (ce qui n’était pas nécessaire quand les taux étaient proche de zéro) ;
- Cela offre des opportunités d’investissements enfin intéressantes sur les obligations, y compris sur des échéances assez courtes.
- Enfin, le marché immobilier traverse une période difficile, ce qui est source d’opportunités pour les fonds et les SCPI les mieux gérées, qui collectent et qui sont donc en position d’acheter des actifs à des prix attractifs.
Besoin d'étudier votre situation ?
Les derniers articles parus
Les Rencontres du Private Equity par KMH : nos rendez-vous autour de l’investissement non coté
À travers ces Rencontres du Private Equity, nous souhaitons réunir experts et investisseurs pour partager des expériences, confronter des points de vue et explorer les opportunités offertes par cette classe d’actifs, trop rarement mise en avant.
SCI et optimisation fiscale : l’illusion du compte courant d’associé
Une décision du tribunal judiciaire de Grasse est venue confirmer l’impossibilité d’un montage consistant à financer un bien immobilier en SCI par des comptes courants d’associés pour réduire la valeur taxable des parts.
Secret professionnel ou devoir de protection : le dilemme face aux fraudes par manipulation
Deux clients de KMH ont récemment été victimes d’escroqueries particulièrement sophistiquées, sur leurs actifs bancaires. Notre vigilance et les rapports que nous entretenons avec nos clients nous ont heureusement permis d’en limiter la portée.